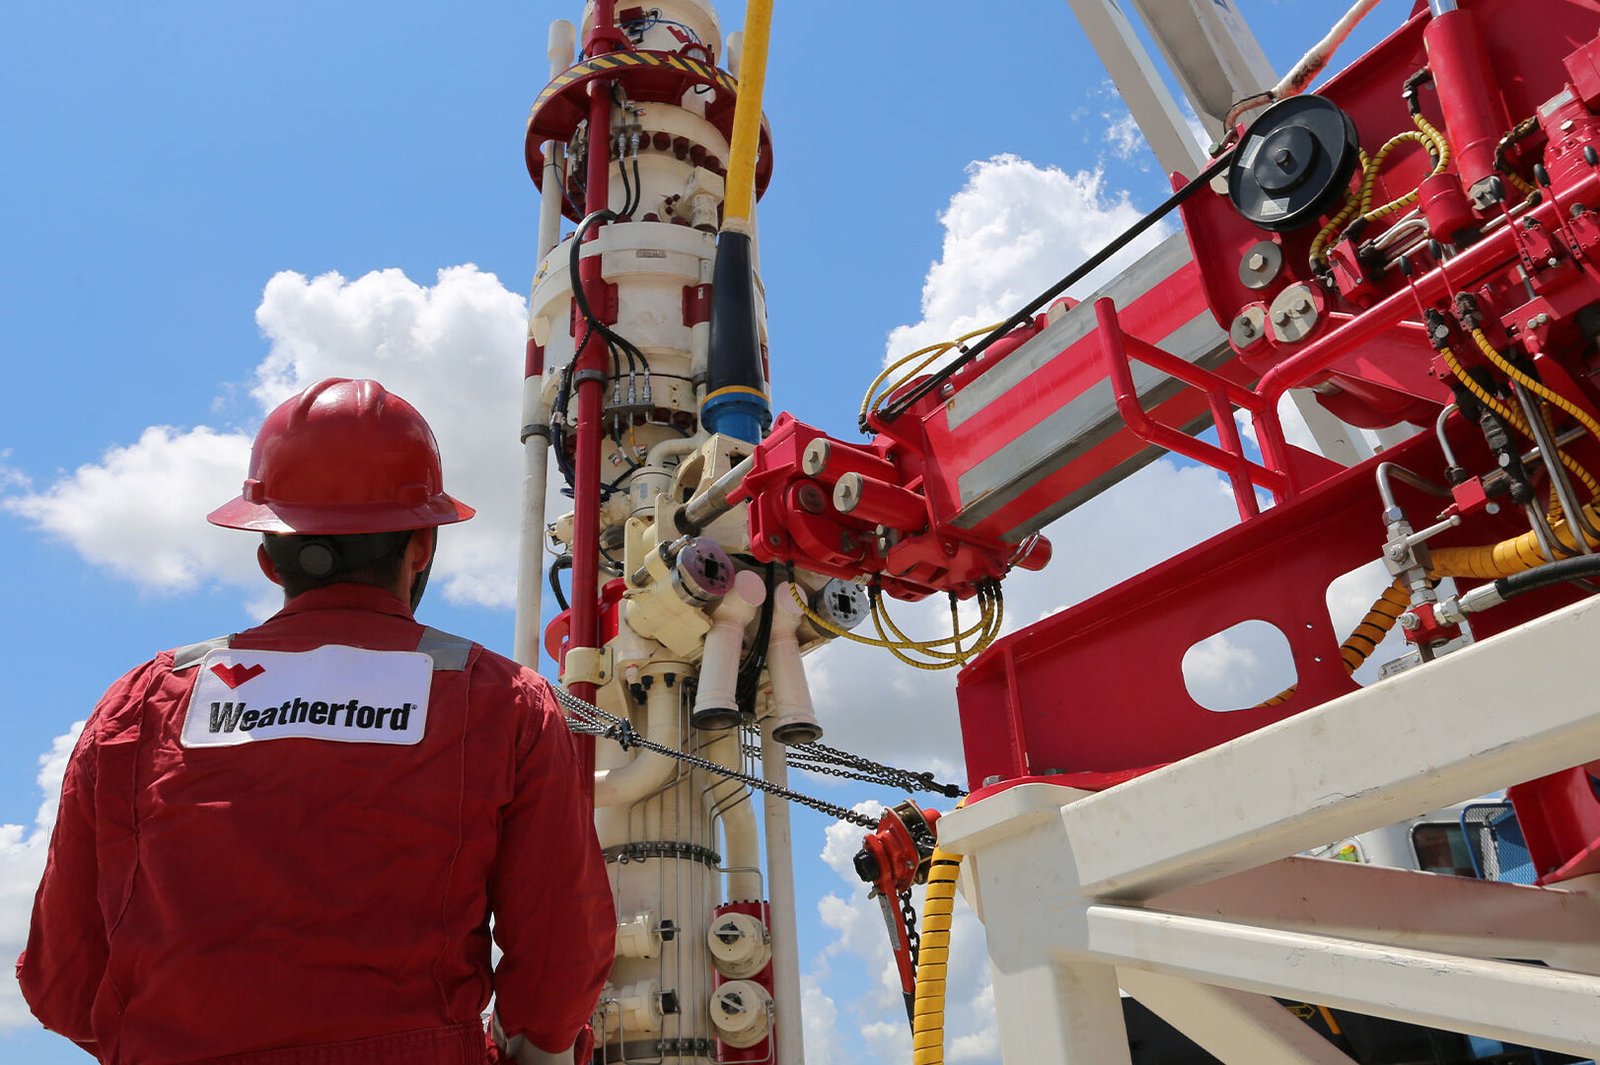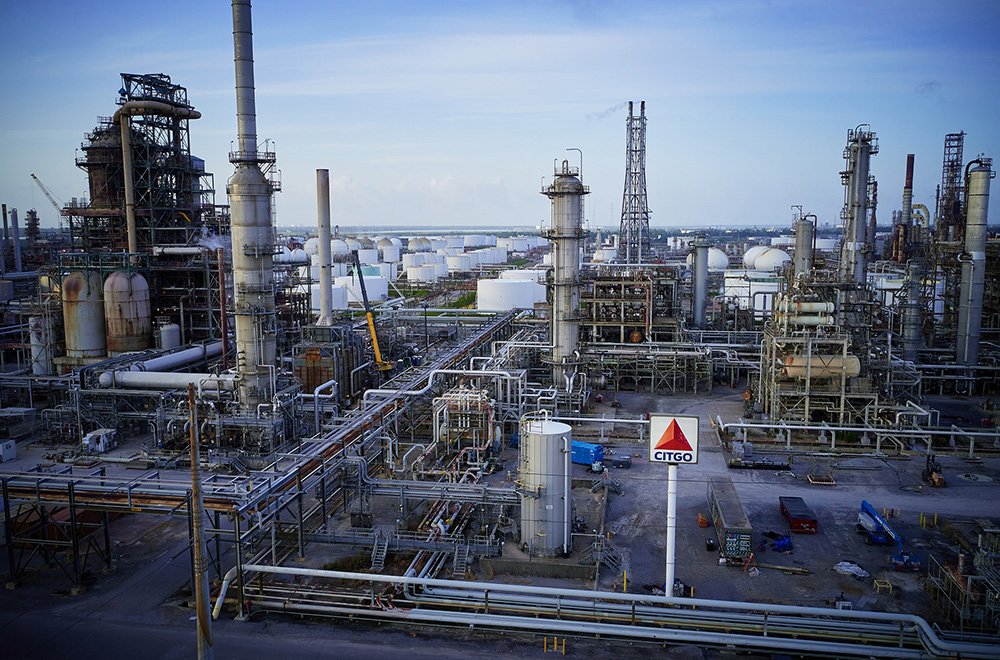
Citgo cuenta con la séptima red de refinerías en Estados Unidos por volumen de petróleo refinado. Fotografía: Citgo Petroleum Corporation.
Guacamaya, 28 de octubre de 2026. La refinadora estadounidense CITGO, propiedad de la venezolana PDVSA y objeto desde 2019 de una disputa entre acreedores, gobiernos y juntas rivales, vive una semana de movimientos simultáneos.
PDVSA trabaja para nombrar nuevas juntas directivas en PDV Holding y CITGO tras el reconocimiento de Washington al gobierno de Delcy Rodríguez.
Por otro frente, la Corte de Apelaciones del Segundo Circuito confirmó la validez de la garantía de los bonos PDVSA 2020, que le da derecho a tomar el 50,1 % de CITGO Holding.
Y la propia CITGO figura entre las primeras destinatarias del crudo venezolano llegado a Texas bajo el acuerdo entre EE. UU. y NABEP. Leídos juntos, los tres hechos dibujan un cambio de época para el activo extranjero más valioso de Venezuela.
PDVSA prepara nuevas juntas directivas para sus filiales en EE. UU.
Las autoridades de la estatal PDVSA trabajan para nombrar nuevas juntas de directores para sus filiales en Estados Unidos, PDV Holding y Citgo Petroleum Corporation. La abogada Katherine Wellington, quien representa a la energética venezolana, hizo la notificación a un tribunal de apelaciones de Estados Unidos el miércoles 21 de octubre.
El movimiento se produce después de que el gobierno de Estados Unidos reconociera formalmente este año al gobierno de la presidenta interina Delcy Rodríguez, tras la incursión militar de fuerzas estadounidenses en Caracas el 3 de enero, informa Reuters.
Ese reconocimiento es la pieza clave. Desde 2019, el control de CITGO estuvo en manos de una junta ad hoc designada por la oposición con respaldo de Washington. Que PDVSA, ahora interlocutora reconocida, avance hacia designar sus propias juntas abre una pregunta de fondo: quién gobernará legalmente la refinadora.
El Segundo Circuito confirma validez de los bonos PDVSA 2020
La Corte de Apelaciones del Segundo Circuito confirmó por unanimidad la validez de la garantía para tomar una mayoría accionaria de Citgo Holding, de acuerdo con su interpretación de la ley venezolana.
En octubre de 2016, ante la caída de precios y producción petrolera, PDVSA canjeó bonos que vencían en 2017 por nuevos bonos con vencimiento en 2020. A diferencia de los anteriores, los nuevos estaban garantizados con el 50,1 % de Citgo Holding.
En 2019, la junta ad hoc de PDVSA nombrada por el “gobierno interino” de Juan Guaidó optó por otro camino: dejó de pagar y demandó en Nueva York la nulidad de los bonos, alegando que la emisión no contó con autorización de la Asamblea Nacional. Perdió en todas las instancias. El tribunal de distrito falló en su contra en 2020 aplicando la ley de Nueva York; luego de que la máxima corte de Nueva York determinara que correspondía aplicar la ley venezolana, volvió a perder en 2025, y ahora perdió la apelación.
Según el economista Francisco Rodríguez, la decisión de presentar este litigio estuvo basada sobre una premisa jurídica muy débil basada en que la emisión de bonos por PDVSA requería autorización de la Asamblea Nacional y que esta la negó. Pero la ley y la jurisprudencia venezolanas eximen a PDVSA de pedir autorización a la Asamblea para endeudarse. “Uno puede cuestionar esa doctrina, pero es el derecho vigente en Venezuela”, escribe. Añade que la Asamblea Nacional en 2016 nunca intentó anular la operación ni citó el artículo 150 en su resolución sobre ella, y que las cortes interpretan este tipo de reclamos como los de un deudor que está tratando de no pagar una deuda.
La lectura de Rodríguez va más allá de los bonos. Apoyándose en la jurisprudencia venezolana, las cortes determinaron que un contrato de interés público nacional debe ser suscrito por el Ejecutivo, o por empresas del Estado para cumplir compromisos asumidos por el gobierno venezolano. Esa premisa no se cumplía en el caso de los PDVSA 2020, pero sí se cumple claramente en el acuerdo petrolero entre EE.UU. y Venezuela, anunciado pública y prominentemente por los líderes de ambos países. Así, al afirmar que los bonos no requerían autorización de la Asamblea, las cortes también establecieron que los acuerdos del Ejecutivo pueden ser contratos de interés público nacional. Y uno que compromete el 20 % de los recursos petroleros del país sin duda lo es.
Sobre la legitimidad del gobierno de Delcy Rodríguez, que algunos cuestionan, el economista sostiene que no será un problema para los tribunales de EE.UU., porque estos solo examinan si el gobierno en cuestión está reconocido por Washington, y el de Rodríguez claramente lo está. Su conclusión es una advertencia política. Una cosa es creer que un contrato no fue de interés público, o que fue aprobado de forma ilegítima o posiblemente inconstitucional, y otra muy distinta es lograr que un tribunal internacional dicte una sentencia que lo invalide.
Estos tribunales suelen exigir umbrales muy altos, entre otras cosas porque se cuidan de gobiernos que intentan usar de forma oportunista su control sobre los tribunales locales para escapar de sus obligaciones de pago. Por eso, dice, las fuerzas democráticas y la sociedad civil no deben confiar en un futuro activismo judicial, sino concentrarse en el presente y organizarse para denunciar con fuerza cómo la República suscribe acuerdos que no responden al interés nacional ni mejoran la vida de los venezolanos.
El primer crudo del acuerdo NABEP llega a Corpus Christi
Según Reuters, el primer cargamento de crudo venezolano en virtud del acuerdo entre Estados Unidos y el productor NABEP se descargó en Texas el martes y será vendido por el gobierno estadounidense a refinerías operadas por Exxon Mobil y por Citgo Petroleum, de propiedad venezolana, según informó un funcionario de la Casa Blanca. NABEP confirmó en un comunicado que suministró un millón de barriles de Merey 16 y que el petróleo, llegado a Corpus Christi, se vendió a EE.UU. al costo de producción. El presidente Donald Trump visitó el puerto ese día, y uno de los buques que transportaba el crudo pesado sirvió de telón de fondo para su discurso.
El acuerdo, anunciado a finales de agosto, otorgó al Departamento de Defensa de EE.UU. una participación en la empresa matriz de NABEP, junto con el derecho a comprar el 20 % del petróleo que produce al costo de producción. NABEP, el mayor productor privado de petróleo de Venezuela después de Chevron, bombea alrededor de 200.000 barriles diarios y su objetivo a corto plazo es superar el millón. El pacto causó revuelo tanto en EE.UU. como en Venezuela, al dar a Washington control sobre gran parte de la riqueza petrolera del país. Hay además una ironía que merece subrayarse y es que la refinadora de propiedad venezolana figura entre las primeras en procesar crudo venezolano producido bajo un acuerdo que cedió a EE.UU. una parte de esa riqueza.
Contexto histórico: de Cities Service a la joya de PDVSA
CITGO tiene sus raíces en Cities Service Company, fundada a comienzos del siglo XX en Estados Unidos. La marca CITGO se popularizó en la década de 1960 como nombre comercial de sus estaciones de servicio. Tras sucesivas adquisiciones, la compañía terminó en manos de la Southland Corporation, dueña de las tiendas 7-Eleven.
A mediados de los años ochenta, PDVSA inició una estrategia de internacionalización para asegurar mercados de destino a su crudo pesado.
Compró primero el 50 % de CITGO, en 1986, y luego el resto, en 1990, e integró la empresa a su red de refinerías en EE.UU., diseñadas para procesar crudo venezolano. Hoy CITGO opera refinerías en Lake Charles (Luisiana), Corpus Christi (Texas) y Lemont (Illinois), además de terminales, oleoductos y una red de estaciones de servicio.
Con el tiempo, CITGO pasó de activo comercial a activo político y financiero. Sirvió de colateral para operaciones de deuda, entre ellas la emisión de 2016 que originó los bonos PDVSA 2020. En enero de 2019, Washington sancionó a PDVSA y reconoció a Juan Guaidó como presidente interino. El control de CITGO pasó a una junta ad hoc designada por la oposición, y una licencia de la OFAC protegió sus activos frente a ejecuciones de acreedores. Ese mismo año Venezuela cayó en default sobre los bonos 2020.
Entre tanto, acreedores con laudos y sentencias contra Venezuela, entre ellos la minera Crystallex, litigaron en un tribunal federal de Delaware para cobrarse con las acciones de PDV Holding, matriz de CITGO. El juez Leonard Stark supervisó el proceso y un administrador judicial condujo la subasta. La oferta ganadora fue la de Amber Energy, filial del fondo Elliott Investment Management. En noviembre de 2025, el tribunal aprobó la venta por 5.892 millones de dólares, más un acuerdo de apoyo de 2.125 millones con los tenedores de los bonos PDVSA 2020. La operación se esperaba cerrar en 2026.
El destino de los bonos fue decisivo en esa disputa. En febrero de 2024, el máximo tribunal del estado de Nueva York determinó que debía aplicarse la ley venezolana. En julio de 2024, el Segundo Circuito falló a favor de la oposición en una etapa previa. Pero en septiembre de 2025, la jueza Katherine Polk Failla validó los bonos, lo que reforzó la posición de Amber. La decisión de apelación que Rodríguez comenta cierra, por ahora, ese debate.
Lo que sigue
Quedan varias preguntas abiertas. La primera es quién controla legalmente la refinadora: si PDVSA nombra nuevas juntas, ¿qué papel conservan la junta ad hoc y la Asamblea Nacional de 2015 que la sustentaba? .
La segunda es si la venta a Amber Energy llegará a materializarse, pues el reconocimiento de Washington al gobierno de Rodríguez y las licencias de la OFAC pueden alterar o frenar el cierre.
La tercera es qué efecto tendrá la doctrina del interés público nacional, ya que la lectura de Rodríguez sugiere que el acuerdo con EE.UU. será muy difícil de impugnar en los tribunales.
Y la cuarta es cómo se integrará CITGO a la nueva cadena de suministro: ¿que reciba crudo venezolano del acuerdo NABEP anticipa un posible retorno de los flujos que motivaron su compra hace casi cuarenta años?