María Antonieta Figuera es internacionalista y especialista en Comercio Petrolero Internacional y Geopolítica de la Energía.
Guacamaya, 26 de octubre de 2026. El comercio marítimo de gas natural licuado (GNL) ha dejado de ser un simple complemento flexible a las redes de gasoductos; se ha convertido en el pilar central de la seguridad energética mundial. Las crisis geopolíticas en puntos críticos de suministro, que van desde las interrupciones y los bloqueos en el estrecho de Ormuz hasta las vulnerabilidades de la infraestructura en Ras Laffan, Qatar, junto con la desconexión estructural de Europa del gas ruso transportado por gasoductos, han destrozado el modelo comercial histórico de la industria.
El modelo tradicional de grandes inversiones respaldadas por el Estado, la infraestructura rígida de punto a punto y los contratos de 20 años vinculados a cláusulas de restricción de destino (cláusulas de destino) ya no es válido. El mercado actual premia una única variable primordial: la agilidad logística para redirigir la molécula de gas en tiempo real hacia cualquier lugar donde los precios al contado aumenten. En esta nueva estructura, las principales empresas independientes de comercio de materias primas (comerciantes de materias primas) no solo están obteniendo márgenes de arbitraje en tiempo real, sino que también están obteniendo grandes valoraciones de sus activos físicos en medio de graves limitaciones en la licuefacción y el transporte.
La revolución flexible: el punto de referencia de EE. UU.
Esta transformación estructural se ilustra mejor con la evolución de la producción y las exportaciones de gas natural de EE. UU. Tras el estallido de la guerra en Ucrania en 2022 y el posterior aumento de los riesgos de tránsito en Oriente Medio, el marco de exportación estadounidense, basado en la indexación de Henry Hub y los contratos sin restricciones de destino, se convirtió en la base de la flexibilidad del suministro mundial.
La trayectoria del mercado de gas de EE. UU. demuestra cómo la flexibilidad comercial reemplazó la ventaja tradicional de bajos costos en la boca del pozo:
2010–2015 (Comienzos de la Revolución del Esquisto): La producción de gas natural seco en EE. UU. aumentó de aproximadamente 60 mil millones de pies cúbicos por día a aproximadamente 74 mil millones de pies cúbicos por día mediante la fracturación hidráulica y la perforación horizontal. Durante esta época, EE. UU. siguió siendo un importador neto sin capacidad de exportar GNL desde los 48 estados continentales.
Febrero de 2016 (Primera exportación de carga): Cheniere Energy envió la primera carga de GNL desde Sabine Pass, Luisiana. Las exportaciones de GNL de EE. UU. promediaron solo 0,5 mil millones de pies cúbicos por día en 2016, lo que marcó el inicio de la era de las exportaciones estadounidenses.
2017–2021 (Ampliación de la infraestructura): Entraron en funcionamiento importantes instalaciones de licuefacción (Cove Point, Corpus Christi, Cameron, Elba Island, Freeport). A finales de 2021, la producción de gas natural superó los 95 mil millones de pies cúbicos por día, y las exportaciones de GNL alcanzaron aproximadamente 9,8 mil millones de pies cúbicos por día.
Febrero de 2022 (Guerra de Ucrania y cambio de rumbo en Europa): La interrupción del flujo de gasoductos rusos provocó una crisis energética europea sin precedentes. Los precios del TTF holandés alcanzaron máximos históricos. EE. UU. redirigió más del 70 % de sus envíos de GNL a Europa, actuando como el principal proveedor de emergencia.
2023 (Supremacía mundial en las exportaciones): Con un promedio de 11,9 mil millones de pies cúbicos por día, Estados Unidos superó a Qatar y Australia para convertirse en el principal exportador mundial de GNL. La producción nacional de gas superó los 102 mil millones de pies cúbicos por día, impulsada en gran medida por el gas asociado de la cuenca de Permian.
2024–2026 (interrupciones en el Estrecho de Ormuz y registros de suministro): El aumento de las tensiones en el Mar Rojo y en el Estrecho de Ormuz restringió las rutas de tránsito del Golfo Pérsico. Se iniciaron las operaciones de proyectos nuevos como Plaquemines y Golden Pass. Las exportaciones de GNL de EE. UU. alcanzaron niveles récord de 14,6 a 15,0 mil millones de pies cúbicos por día, lo que elevó la producción total a entre 107 y 110 mil millones de pies cúbicos por día.
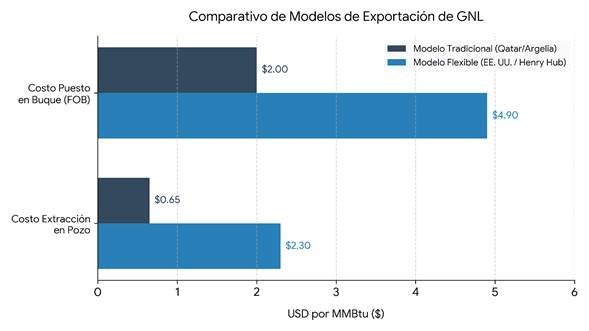
En comparación con el suministro de Catar o Argelia, el modelo de exportación estadounidense conquistó la preferencia de los compradores a nivel mundial. La libertad contractual para redirigir los cargamentos sin penalización transformó el gas del Golfo de México en el activo estratégico definitivo para las empresas de comercialización de productos básicos. La prueba definitiva de este cambio de paradigma se produjo cuando los propios productores del Golfo Pérsico buscaron contratos de suministro estadounidenses como una estrategia de cobertura física contra posibles puntos críticos de tránsito marítimo.
El auge de los operadores con una gran cantidad de activos: integración vertical en activos físicos
Esta dinámica del mercado catalizó una evolución fundamental entre las principales empresas de comercio independientes. Entidades como Vitol, Trafigura, Glencore, Gunvor y Mercuria abandonaron de forma permanente sus modelos tradicionales de intermediación con pocos activos, invirtiendo balances récord directamente en la propiedad de infraestructura física. Los operadores ya no funcionan como meros intermediarios financieros; han surgido como los principales arquitectos y financiadores de la infraestructura del comercio mundial de gas.
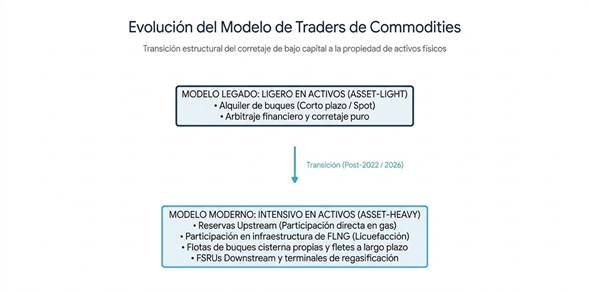
Cuatro pilares estratégicos clave definen esta integración vertical:
Reservas en la fase de exploración y producción y participación directa en los recursos: Para garantizar un suministro firme de gas, los operadores están adquiriendo participaciones directas en los yacimientos en la fase de exploración y producción. La adquisición de participaciones de Gunvor en la cuenca de esquisto de Haynesville (EE. UU.) es un ejemplo de esta tendencia, que garantiza el suministro físico de gas directamente en la boca del pozo.
Inversiones de capital en plantas de licuefacción (FLNG): Más allá de los simples acuerdos de prestación de servicios, las empresas de comercialización están invirtiendo capital directamente en activos de licuefacción. Vitol adquirió una participación de capital clave en el proyecto flotante Delfin FLNG frente a la costa de Luisiana, mientras que Glencore y Mercuria actuaron como compradores principales, lo que permitió la decisión final de inversión (FID) del proyecto para nuevos desarrollos, como Commonwealth LNG.
Control de la navegación y de las flotas propias: El fletamento ocasional ya no es suficiente durante las crisis de suministro. Trafigura estableció Volare Shipping con una flota de petroleros de su propiedad, mientras que las mesas de operaciones comerciales controlan colectivamente una parte importante de los contratos de fletamento a largo plazo para las modernas flotas Q-Flex y LNGC.
Captación del usuario final (regasificación en la etapa final): Al arrendar unidades flotantes de almacenamiento y regasificación (FSRU) en Europa, América Latina y Asia, las empresas comerciales inyectan GNL regasificado directamente en las redes nacionales durante los picos de demanda, captando el margen de toda la cadena de valor.
Venezuela en la encrucijada del GNL: realidades transfronterizas y marcos legales
En este panorama geopolítico en constante cambio, Venezuela presenta una paradoja extraordinaria. Con más de 195 a 200 billones de pies cúbicos (Tcf) de reservas probadas de gas natural, la octava más grande a nivel mundial y la más grande de América Latina, su presencia en el comercio mundial de GNL sigue siendo nula.
La gran mayoría de su producción nacional sigue estando asociada al gas que se obtiene junto con la extracción de petróleo crudo, lo que genera enormes pérdidas debido a la quema y la reinyección en los yacimientos, como consecuencia de la falta de infraestructura de compresión y de gasoductos en las cuencas orientales. Si bien el consumo nacional depende de la sencilla separación criogénica (San Joaquín, Jose) para el suministro de metano industrial y cilindros de GLP, los recursos de gas más abundantes del país siguen sin explotarse en las zonas costeras.
Proyectos clave y acuerdos internacionales recientes
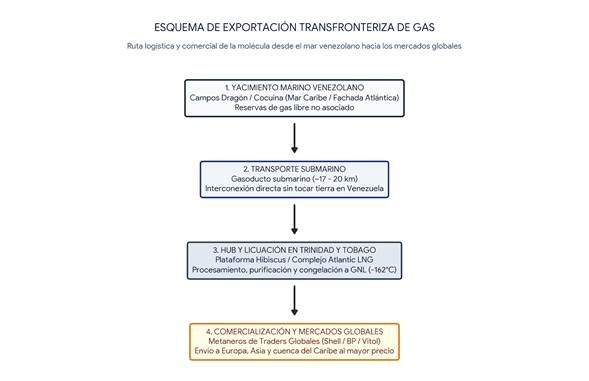
En lugar de seguir adelante con la construcción de plantas de licuefacción terrestres que requieren una gran inversión de capital y que se construirían desde cero, la estrategia actual de Venezuela se centra en la integración transfronteriza, aprovechando la infraestructura existente de Trinidad y Tobago:
Yacimiento de gas de Dragon (4,2 billones de pies cúbicos) y licencia de Shell: Venezuela otorgó a Shell y a la Compañía Nacional de Gas de Trinidad (NGC) una licencia de exploración y producción por un período de 30 años. El proyecto implica un oleoducto submarino de aproximadamente 17 km que conecta el yacimiento venezolano en alta mar con la plataforma Hibiscus de Shell en aguas de Trinidad, enviando gas directamente al complejo Atlantic LNG para su exportación a nivel mundial.
Campo transfronterizo de Cocuina-Manakin y BP: Venezuela otorgó a BP y NGC una licencia de 20 años para el desarrollo conjunto del campo transfronterizo de Cocuina (sector venezolano), integrando las reservas directamente en la red industrial de gas de Trinidad y Tobago.
Cardón IV (campo Perla): Operado por Eni y Repsol en el Golfo de Venezuela, Perla representa el campo de gas no asociado en alta mar más grande que está actualmente en producción. Si bien actualmente suministra energía para la generación de electricidad a nivel nacional, su futuro potencial de exportación depende del despliegue de buques de GNL flotantes (FLNG).
Aclaratoria del marco jurídico: la Ley Orgánica de Hidrocarburos Gaseosos de 1999 (LOHG)
Para comprender el panorama regulatorio de Venezuela, es necesario resolver una idea errónea legal común con respecto a las reformas legislativas recientes.
La reforma parcial de la Ley de Hidrocarburos diseñada para legalizar los Contratos de Participación en la Producción (CPP) se aplica estrictamente al petróleo crudo y al gas asociado (gas producido junto con el petróleo crudo en tierra). Esta reforma otorga a los operadores privados la gestión directa de las ventas y el uso de cuentas bancarias en el extranjero para mitigar la quema de gas.
Sin embargo, el gas natural libre en alta mar que no está asociado a ningún yacimiento (como Dragon, Loran o Cocuina) no está regulado por la LOH. En cambio, opera bajo la Ley Orgánica de Hidrocarburos Gaseosos de 1999 (LOHG), que ya proporciona un marco legal muy competitivo y flexible, con el 100 % de propiedad de capital privado, sin necesidad de una mayoría estatal; las licencias directas para la exploración, producción y exportación; y un régimen fiscal independiente de la estructura corporativa de PDVSA.
Imperativos estratégicos para la integración internacional
Para posicionarse de manera efectiva en el mercado mundial de GNL, Venezuela debe implementar reformas estructurales clave:
Autonomía operativa: Mantener una estricta separación regulatoria en virtud de la LOHG, aislando los proyectos de gas no asociados de los cuellos de botella operativos y administrativos de PDVSA.
Seguridad contractual y arbitraje imparcial: Ofrezca una estabilidad contractual firme de 20 a 30 años, respaldada por jurisdicciones de arbitraje internacional reconocidas.
Asociaciones directas de compra con empresas comerciales: Además de las grandes empresas tradicionales de exploración y producción (Shell, BP), establecer acuerdos de compra directos con empresas comerciales independientes (Vitol, Trafigura, Gunvor) para aprovechar sus flotas de transporte y acelerar la financiación de proyectos de GNL flotante.
Reforma de los precios internos: Ajustar las tarifas internas del gas para incentivar la inversión de capital privado en la captura y el procesamiento del gas asociado que actualmente se quema en las cuencas terrestres del este.
El mercado mundial del gas no esperará a la rigidez operativa ni a la ambigüedad regulatoria. A medida que los operadores de productos básicos consolidan la propiedad en toda la cadena de valor física, la geopolítica energética confirma una realidad fundamental: el poder en el mercado moderno del gas no pertenece simplemente a quienes poseen reservas en el subsuelo, sino a quienes tienen la agilidad legal y el control logístico para entregar la molécula congelada al puerto adecuado en el momento de máxima demanda.